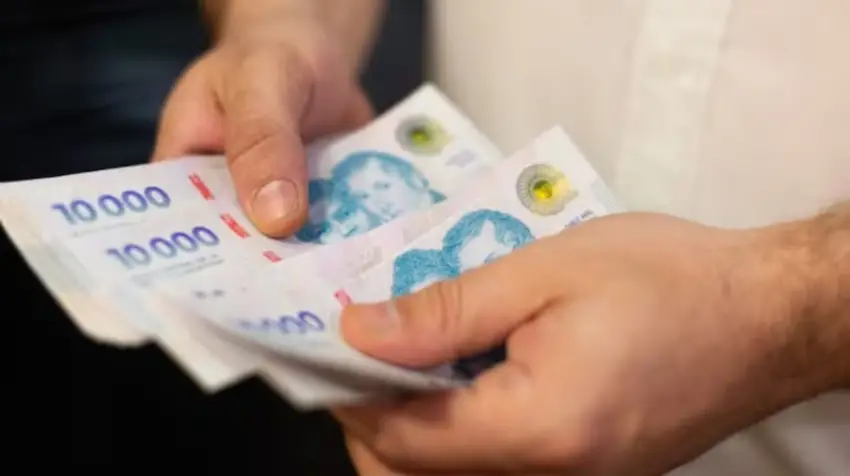
Las extracciones de dinero pasaron de 99 millones mensuales en julio de 2024 a 46 millones en el mismo mes de 2026.

El uso de efectivo perdió terreno en Argentina durante los últimos dos años, en un contexto marcado por la expansión de los medios de pago digitales. Según datos del Banco Central de la República Argentina (BCRA), las extracciones de dinero descendieron de 99 millones de operaciones mensuales en julio de 2024 a 46 millones en julio de 2026, una caída superior al 53% .
La reducción se observó principalmente en los cajeros automáticos, que pasaron de registrar cerca de 90 millones de retiros mensuales a poco más de 40 millones. La tendencia refleja una mayor utilización de transferencias bancarias, billeteras virtuales, códigos QR y tarjetas para pagar bienes y servicios.
La caída de las extracciones también alcanzó a los comercios que permiten retirar efectivo en sus cajas, como supermercados, farmacias y estaciones de servicio. En estas operaciones, los registros pasaron de alrededor de siete millones mensuales a poco más de tres millones en el período analizado.
Uno de los factores que pudo influir en la reducción de los retiros fue la incorporación del billete de $20.000, que comenzó a circular en noviembre de 2024. Al permitir retirar una misma suma con menos billetes, pudo reducir la necesidad de acudir con tanta frecuencia a los cajeros. Sin embargo, la inflación disminuyó su poder adquisitivo, por lo que este elemento no explica por sí solo la magnitud de la caída.
También inciden las condiciones para acceder al dinero. El billete de mayor denominación equivale a unos USD 13, mientras que el límite mínimo de extracción que deben garantizar los cajeros a clientes de otras entidades bancarias se mantiene en $60.000.
La tendencia se observa en los medios de pago utilizados en los supermercados, de acuerdo con las estadísticas del Instituto Nacional de Estadística y Censos (Indec).
En enero de 2021, el efectivo representaba el 32,5% de las ventas del sector. Para junio de 2026, su participación había bajado al 16,6%, prácticamente la mitad.
En cambio, las operaciones agrupadas en la categoría de otros medios de pago -que incluye transferencias, billeteras virtuales y códigos QR- aumentaron del 5,3% al 15,6% durante el mismo período.
Las tarjetas de crédito también ganaron participación: pasaron del 35,1% al 41,9% de las ventas. Las de débito, por su parte, conservaron una proporción cercana al 25%. Las promociones, los descuentos y las alternativas de financiación forman parte de los factores que favorecen el uso de estos instrumentos.
La transformación de los hábitos de pago también repercute en el funcionamiento del sistema financiero. Las entidades bancarias destinan cada vez más recursos al desarrollo de plataformas digitales, mientras que la expansión de las sucursales y los cajeros pierde protagonismo.
En los últimos cinco años, la cantidad de sucursales bancarias se redujo en al menos 500 establecimientos en todo el país. A este proceso contribuyeron el crecimiento de la banca digital, las fusiones y las reorganizaciones de distintas entidades.
La red de cajeros automáticos, por su parte, se mantiene estancada en torno a las 19.000 o 20.000 unidades. Los gastos de mantenimiento, seguridad y abastecimiento de billetes también representan un incentivo para que los bancos fortalezcan sus canales virtuales.
Aunque el efectivo se mantiene como una alternativa para las operaciones cotidianas, las cifras muestran un cambio sostenido en su utilización. Las transferencias, las billeteras virtuales y los pagos electrónicos ganan espacio, mientras que las extracciones y las compras con billetes pierden participación.