La implantación ya alcanza el 2,3% de las 17 millones de hectáreas previstas. Mientras las cotizaciones internacionales retrocedieron, el gasoil, los fletes y la mano de obra registraron importantes aumentos.
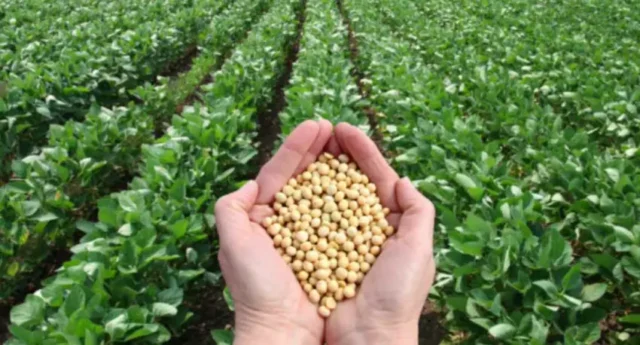
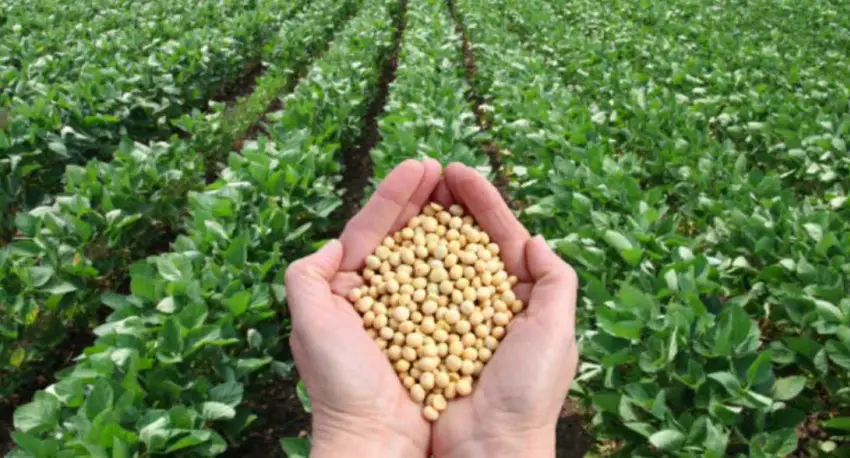
La implantación de la nueva campaña de soja comenzó a nivel nacional con las primeras 400.000 hectáreas sembradas en la región central del área agrícola. Según las estimaciones de la Bolsa de Cereales de Buenos Aires, se proyecta una superficie de 17 millones de hectáreas y una producción de 53,6 millones de toneladas, en un contexto marcado por la fluctuación de los precios y el encarecimiento de algunos insumos.
De acuerdo con el Panorama Agrícola Semanal (PAS) de la entidad, hasta el momento se implantó el 2,3% del área prevista, con un adelanto de 1,3 puntos porcentuales respecto del mismo período del año pasado. Sin embargo, las condiciones climáticas podrían condicionar el avance de las tareas en algunas zonas productivas.
Desde la Bolsa de Cereales señalaron que, aunque la humedad del suelo es óptima en gran parte del área agrícola, las bajas temperaturas en el sur de Córdoba y el centro y norte de Buenos Aires, sumadas a los excesos hídricos en el centro-este de Entre Ríos, «demoran el inicio de las labores» .
En contrapartida, el Núcleo Sur y el norte de La Pampa-oeste de Buenos Aires registraron los mayores avances, con los primeros lotes que ya comenzaron a emerger.
Por su parte, la Bolsa de Comercio de Rosario informó que en la zona núcleo se sembraron 350.000 hectáreas de soja de primera, lo que representa un avance del 12%. Las tareas se concentraron principalmente en el sudeste de Córdoba, donde alcanzaron el 15%, mientras que en el centro-sur y sur de Santa Fe llegaron al 12%. En el norte bonaerense, en tanto, se implantó el 8% de la superficie proyectada, con las bajas temperaturas como uno de los factores que limitan el ritmo de trabajo.
Las proyecciones de la Bolsa de Cereales de Buenos Aires indican que la producción podría crecer un 7% en comparación con la campaña anterior, lo que significaría un incremento de 3,5 millones de toneladas hasta alcanzar las 53,6 millones.
Precios de la soja: una tendencia bajista en el mercado internacional
El inicio de la siembra se da en un escenario de variaciones en las cotizaciones de la oleaginosa. En el mercado de Chicago, los precios registraron una tendencia descendente durante las últimas semanas y el contrato de noviembre llegó a su valor más bajo desde agosto, al ubicarse cerca de los 450 dólares por tonelada. Dos meses atrás, había rozado los 500 dólares.
Uno de los factores que presionó sobre las cotizaciones fue el avance de la cosecha estadounidense, que comenzó a ingresar al circuito comercial. Según explicó Jeremías Battistoni, analista de Granos de AZ-Group, la recolección en ese país ya alcanzó el 79% del área apta.
A este panorama se suman el buen desempeño exportador de Argentina y la mejora de la competitividad de Brasil, de acuerdo con el análisis de Granar.
Pese a la corrección de los precios, Battistoni consideró que existen factores que podrían impulsar una recuperación. En ese sentido, sostuvo que «los datos de demanda son interesantes y la molienda viene muy bien» en Estados Unidos. También mencionó el acercamiento entre ese país y China, que mantiene los volúmenes de exportación.
En el mercado argentino, las cotizaciones también mostraron una baja en las últimas ruedas. No obstante, el precio de la soja con entrega a cosecha, prevista para mayo de 2027, se ubicó en 350,3 dólares por tonelada. Ese valor se mantiene por encima del promedio de los últimos diez años y representa el segundo mejor registro, detrás de la campaña 2022/23.
El aumento de los costos presiona sobre la rentabilidad
A la incertidumbre por los precios se suma el encarecimiento de distintos componentes necesarios para la producción. Un informe de Coninagro sobre la relación insumo-producto advirtió que, durante septiembre, el poder de compra de la soja se deterioró frente al combustible, el transporte y la mano de obra.
El gasoil fue el rubro que registró el mayor incremento: aumentó un 58% interanual y se ubicó un 32% por encima del promedio de los últimos cinco años. Para comprar un litro de combustible se necesitaron 4,4 kilos de soja, un 33% más que en septiembre del año pasado y un 23% por encima de su promedio histórico.
El transporte también mostró subas. El costo de un flete de 300 kilómetros aumentó un 15% interanual y pasó a requerir 106 kilos de soja, un valor que supera en un 7% su promedio histórico.
En cuanto al empleo rural, el costo se incrementó un 29% respecto del año anterior. Para cubrir ese gasto se necesitaron 2,2 toneladas de soja, un 9% más que en el mismo período de 2025.
Por último, el glifosato alcanzó los 4,7 dólares por litro, con una suba interanual del 19%. Sin embargo, su valor continúa un 32% por debajo del promedio histórico. Para adquirir un litro se requieren 12,7 kilos de soja, una relación que se mantuvo estable frente al año pasado y que resulta un 34% más favorable que el promedio de los últimos cinco años.